加拿大能源基础设施巨头Enbridge(ENB)近日宣布,以6亿美元收购Salt Creek Midstream的原油集输业务。交易金额在公司每年百亿加元级资本计划中并不起眼,但资产位置与连接价值让这笔收购成为同时支撑高股息与中期增长预期的关键一步。
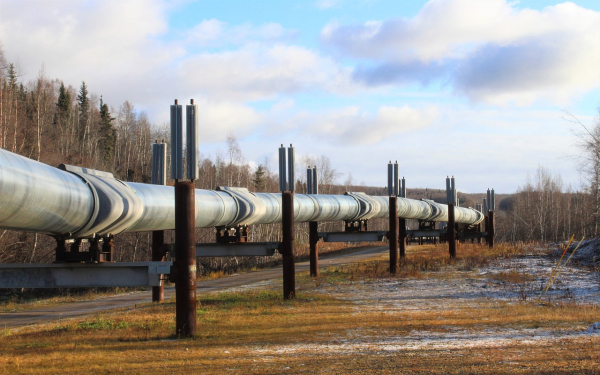
被收购资产包括Orla与Wink North系统100%权益,以及Delaware Crossing系统50%权益,合计约500英里原油集输管线,位于北美最高产的二叠纪盆地核心——特拉华盆地。三个系统合计输送能力为每日42万桶,存储能力35万桶,服务20多家油气生产商,依托约32万英亩净专用面积,长期商业协议平均剩余期限约10年。这类长约集输资产通常产生稳定现金流,直接增强Enbridge的派息基础。
Enbridge股息率超5.5%,连续31年提高股息,支付率维持在60%至70%,每股可分配现金流与每股收益的增厚直接强化股息安全边际。战略层面,该集输系统连接Enbridge持股68.5%的Gray Oak管道与30%的Cactus II管道,并通往北美最大原油出口终端Ingleside能源中心,将二叠纪盆地井口与自有出口能力串联,价值链从“油田—管道”延伸为“井口—出口”,扩大公司在特拉华盆地的布局深度。
交易预计2026年底完成,对今年业绩无贡献,但增厚2027年现金流与盈利,恰逢公司现金税率趋稳、增速从约3%升至5%的提速起点。公司已锁定约410亿加元有保障项目储备,涵盖天然气传输、液化天然气连接与公用事业投资;收购资产本身留有扩张空间,Ingleside终端尚有至多15亿加元追加投资余地。
从投资视角看,这笔收购同时回应了股息投资者与成长投资者的核心关切:长约集输现金流为5.5%以上股息提供更厚保护,而“井口到出口”价值链延伸则强化2027年及以后增速预期。年化股息每股3.88加元,若公司实现5%年度增长与3%股息增长,未来三年总回报具备吸引力。交易不改变Enbridge作为高股息管道龙头的底色,却让“稳定分红加温和成长”的故事更具说服力。