加拿大推出重磅资本投资税收新政,有望撬动千亿级新增资本开支,加拿大国家铁路(TSX:CNR)将收获直接与间接双重利好。税收优惠无法保证所有项目落地,但在加拿大鼓励企业扩大资本投入的背景下,显著降低了投资门槛,而 CNR 是本轮政策的核心受益标的。
加拿大总理马克・卡尼在加拿大投资峰会上公布税收改革:企业可对大部分新增资本投资进行当期抵扣,覆盖机械设备、软件、研发、管道、光纤网络及铁路基础设施等。渥太华测算,政策将把加拿大新增商业投资的边际有效税率由约 13% 降至 6.4%,税率水平近乎腰斩。
常规规则下,企业购置大额资产需要分多年摊销成本。本次政策允许企业当期抵扣大部分资本支出,改善项目收益模型,不少原本收益处于临界状态的工厂、铁路扩建、数据中心与矿山项目吸引力提升。加拿大政府计划借助该政策,五年内撬动约 1 万亿加元投资;峰会同步披露超 160 个潜在项目,覆盖能源、矿业、AI、港口与交通基建。
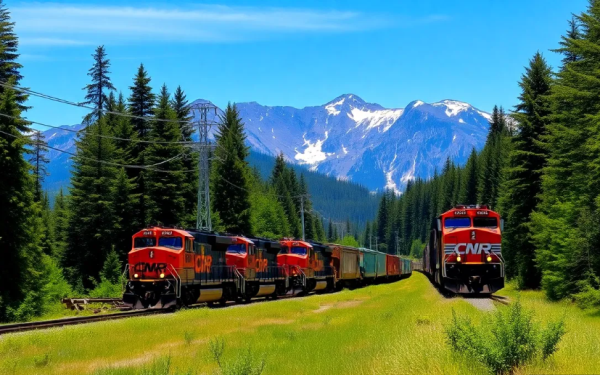
CNR 运营近 2 万英里铁路网络,贯通加拿大东西海岸,并连通美国中西部与墨西哥湾沿岸,每年承运超 3 亿吨自然资源、工业制成品。一方面,公司自身铁路基建资本开支可直接享受本次减税政策;另一方面,若各类资源、制造、基建项目集中开工,货运需求增长将带来间接收益。新建矿山、能源项目、工厂与扩建港口都会产生货物运输需求,无论铀矿、液化天然气、关键矿产还是制造业成为投资主线,CNR 均可承接货运,资本开支浪潮中的典型 “铲子股”。
公司基本面本就稳健,无需依靠新政托底经营。2026 年第二季度,CNR 营收同比增长 11% 至 48 亿加元,营收吨英里增长 5%,调整后每股收益同比上涨 11%。管理层上调全年业绩指引,预计营收吨英里维持低个位数增长,调整后每股收益实现中高个位数增长。2026 上半年自由现金流同比提升 19% 至 18 亿加元,充沛现金流支撑 28 亿加元年度资本计划、股息发放与股票回购,仅二季度就完成 4.54 亿加元股份回购。在政策红利之外,投资者买入的本身就是一家优质蓝筹企业。
投资层面仍存在不容忽视的风险。当前 CNR 静态市盈率约 21 倍,估值并不低廉。铁路业绩高度绑定宏观经济,经济衰退、大宗商品需求走弱、贸易关税、工业产出下滑,都可能压缩货运量。同时峰会公布的项目规划不等于实际货运订单,加拿大历史上大量规划项目最终未能落地,投资者不可简单假设所有规划投资都会转化为 CNR 货流。
CNR年化股息 3.66 加元,股息率约 2.2%。公司股息已连续约 30 年上调,2026 年再度上调 3%。持续增长的盈利、逐年抬升的股息叠加股票回购,长期持有可收获复利回报。
市场往往追捧短期爆发的成长标的,但长期财富积累也可以依靠这类稳健资产。CNR 很难出现小盘成长股式暴涨,但不可替代的基建资产、稳定现金流与持续分红能力是长期配置的优质选择。CNR 或许不是多伦多交易所最热门的股票,但对于具备耐心的投资者,稳健属性正是其核心投资亮点。