近期,加拿大能源基础设施巨头 Enbridge(ENB)接连释放重磅动作:以 25.5 亿美元现金收购 Tallgrass Energy 旗下原油运输业务,同步敲定管理层换届方案。资产扩张与人事平稳交接同步落地,在夯实长期现金流底盘的同时,进一步加固这只连续 31 年上调股息标的的分红安全垫。
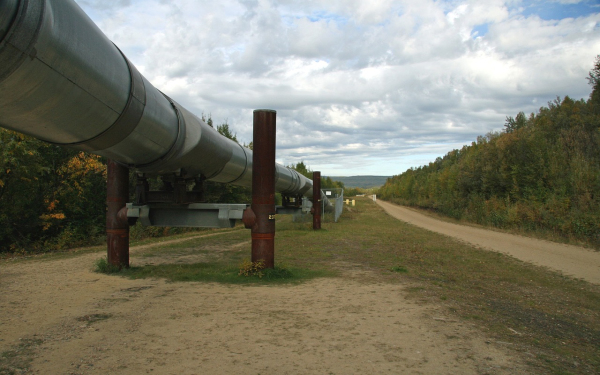
本次收购聚焦美国内陆原油运输核心资产。Enbridge 将拿下 Pony Express 管道 75% 权益、Powder River Gateway 系统 51% 权益,以及约 840 万桶原油储存能力。核心管道串联落基山脉多产区与俄克拉荷马州库欣枢纽,下游对接约 50 万桶 / 日炼化产能,将与公司现有 Express-Platte 管网形成运营协同,强化美国内陆原油市场的网络优势。
交易对应远期企业价值与 EBITDA 倍数为 10 至 11 倍,同时纳入 PXP2 扩建项目。后续将投入约 3 亿美元将 Pony Express 日产能提升至 51.5 万桶,项目已获照付不议合同支撑,预计 2027 年底投产,交割后将纳入 Enbridge 规模达 410 亿美元的已锁定增长项目储备。这是 Enbridge 年内第二次扩张美国原油基础设施,两笔收购部分资金将通过股权发行筹集,同时为后续增长保留融资灵活性。交易预计 2026 年内完成交割,首个完整财年即可增厚每股可分配现金流,且不会对 2026 年财务指引产生实质性影响。
人事层面,Enbridge 同步宣布管理层交接:现任 CEO Greg Ebel 将于 2026 年底退休,现任执行副总裁 Michele Harradence 将于 2027 年初接任。作为内部培养的继任者,Harradence 主导完成过 2024 年三家美国燃气公用事业的收购整合,具备丰富的业务运营与并购整合经验。履新后,她将牵头推进超 410 亿美元的已锁定资本项目落地,同时在北美油气需求上升背景下挖掘新的增长机会。公司同时明确将维持 4.5 至 5.0 倍的债务与调整后 EBITDA 杠杆目标,并重申 EBITDA、每股可分配现金流与每股收益约 5% 的年复合增长中期指引。
作为北美市场知名的高息防御标的,Enbridge 已连续 31 年上调股息,当前股息率约 5.5% 至 5.6%。管道运营采用收费模式,收入与大宗商品价格波动关联度低,现金流稳定性强。2026 年公司每股可分配现金流预计在 5.70 至 6.10 加元区间,可充分覆盖当期股息派发需求。
近期公司股价出现回调,主要受债券收益率上升与利率预期变化影响。长期来看,庞大的管网资产、持续落地的增长项目与稳定的分红增长历史,共同构成 Enbridge 的核心投资价值,对于追求被动收入的长期投资者具备较高吸引力。目前本次收购仍待美国反垄断审查等监管审批,随着交易落地与新帅平稳履职,公司现金流底盘将进一步夯实,延续三十余年的股息增长纪录也将获得更稳固的支撑。