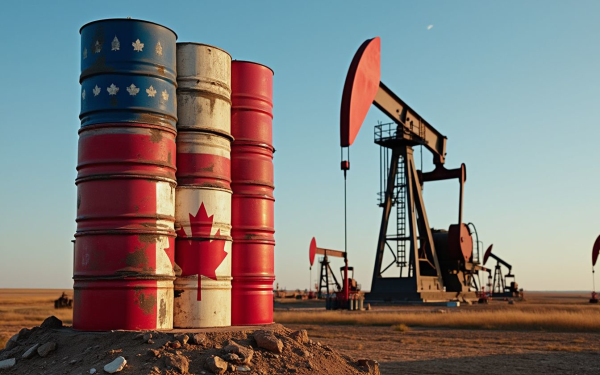
加拿大油砂行业周一再落一笔大额交易。Cenovus Energy Inc.(NYSE: CVE, TSX: CVE)宣布,已与 Athabasca Oil Corp.(OTCMKTS: ATHOF, TSX: ATH)达成最终协议,将以现金加股票方式收购后者全部已发行流通普通股,交易价值约 C$57 亿,较 Athabasca 过去 20 日成交量加权平均股价溢价约 14%。
根据交易条款,Athabasca 每股作价 C$12.00,由现金与 Cenovus 股票组合支付。每名 Athabasca 股东可自行选择,就其持有的每股 Athabasca 股份收取 C$12.00 现金,或换取 0.264 股 Cenovus 普通股。Cenovus 表示,交易资金中约 65%–75% 以现金支付,其余 25%–35% 以股票支付,预计将于今年 12 月完成交割。
交易完成后,Cenovus 将新增约 4.5 万桶油当量 / 日的产量,主要为位于Christina Lake、May River 及 Thornbury 现有作业附近的热采资产。公司预计,凭借收购资产与自有周边资源的协同,热采产量有望到 2032 年提升至约 11.5 万桶 / 日。与此同时,本次收购将使 Cenovus 进一步整合 Duvernay Energy 的权益,公司可选择加快开发节奏,将产量提升至可持续的 2 万桶油当量 / 日水平。
Cenovus 预计交易可实现年度企业及商业协同效应约 C$8,500 万,其中大部分将在交割后第一个完整年度内兑现。
Athabasca 资产与 Cenovus 已在北部阿尔伯特拥有但尚未开发的 Thornbury 及 May River 资源相邻。后两处资产合计拥有约 5.5 亿桶证实及概略储量。Cenovus 总裁兼首席执行官 Jon McKenzie 在电话会议上表示,此次交易使公司未来有机会在不新建绿地处理设施的前提下接入上述资源。
“这笔交易强化了我们在全球顶级产油区之一的地位,是我们油砂战略的自然延伸,”McKenzie 称,“Athabasca 带来了一个高质量、具备数十年开发潜力的油砂资源基础,代表了当下加拿大油砂领域最具分量的有机增长机会之一。”
此次交易距 Cenovus 完成对 MEG Energy 的收购尚不足一年,也是 Alberta 油砂行业持续整合的又一例证。值得注意的是,本次公告距 Suncor Energy Inc.(TSX: SU, NYSE: SU)宣布剥离 Newfoundland 海岸海上项目股权、聚焦油砂主业仅约 12 小时。Cenovus 方面同时强调,公司暂无跟随 Suncor 出售 West White Rose 海上项目权益的计划。
TD Cowen 分析师 Menno Hulshof 在研报中指出,Cenovus 资产负债表足以承接本次交易 —— 公司三季度末仅背负约 C$30 亿债务,预计年底升至约 C$50 亿,“仍处于非常可控的水平”。他同时表示,Cenovus 为 Athabasca 支付的价格 “偏满”,但鉴于 Athabasca 是市场上为数不多的剩余热采标的之一,并带有一定稀缺性溢价,这一结果 “在所难免”。他也提示,部分投资者会质疑距收购 MEG 时间如此之短再次出手的时机。
Smead Capital Management 首席投资官 Cole Smead 即是其中之一。作为 Cenovus 最大公开持仓的持有人之一,Smead 直言不看好本次交易,认为公司现金流充沛却找不到更快的回馈股东方式,并指出收购将使 Cenovus 进一步远离下游炼油业务。他同时表示,本次交易意味着阿尔伯特油砂又一家独立玩家退出,行业长期将仅剩少数几家大型石油公司。Scotiabank Global Equity 在研报中亦称,本次交易意味着该地区高成长性中小型股标的将进一步减少。
McKenzie 则强调,近期阿尔伯特与联邦政府围绕油砂项目出台的一揽子政策与财政激励(包括绿地油砂项目新的使用费结构,细节预计于 11 月 15 日公布)以及 Pacific Link 等外输管道被列为国家利益项目,均有助于将资本重新吸引回 Athabasca 盆地并加速增长。“我们拥有稳健的资产负债表,” 他表示,“随着我们变得更加机会主义,我们有能力通过多种渠道向股东返还价值。”