美国正在经历一场深刻的人口结构变迁。到2030年,最后一批婴儿潮一代将全部迈过65岁门槛,届时全美老年人口将达创纪录的7300万。这场“银发海啸”不仅是社会议题,更是一张清晰的医疗投资路线图。而在众多受益者中,占据手术机器人领域统治地位的Intuitive Surgical(ISRG)无疑是最直接的标的之一。
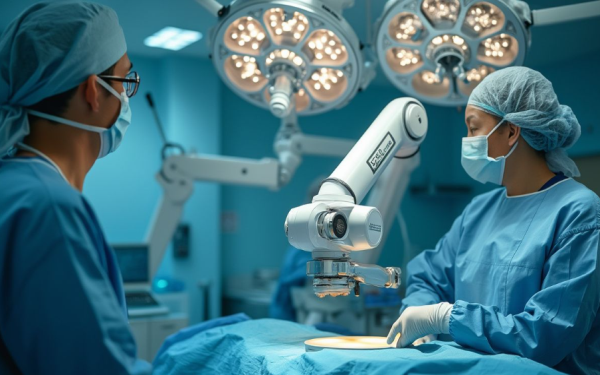
Intuitive Surgical的核心资产是达芬奇(da Vinci)手术机器人系统。核心价值在于将前列腺切除、结直肠手术等复杂外科操作转化为微创手术,显著降低并发症风险并缩短恢复周期。驱动公司盈利的底层逻辑是经典的“剃刀与刀片”模式:不仅从系统装机中获利,更关键的是随着老龄化驱动的手术量攀升,配套耗材与器械贡献源源不断的经常性收入。当7300万老年人逐步进入手术高发期,达芬奇的开机率便等同于一台持续运转的现金流引擎。
先行者优势构筑了难以复制的护城河。目前Intuitive Surgical在美国机器人手术市场仍握有近六成份额,若剔除骨科等非直接竞争领域,其在软组织手术相关市场的实际占有率高达86%。更深的壁垒在于生态锁定:全美绝大多数住院外科医生接触并掌握的第一套机器人辅助手术平台便是达芬奇。对医院而言,更换一套已深度嵌入培训体系与临床路径的成熟系统,转换成本高到几乎不具商业理性。
增长的故事远未终结。一方面,公司持续推动达芬奇在更多适应症上的监管批准;另一方面,美国以外市场的渗透率仍处于极低水平,海外拓张提供了清晰的长周期增量。财务层面,截至2025年末公司总负债仅25亿美元,对应总资产205亿美元,长期债务几乎可忽略不计,资产负债表为任何行业波动预留了充足缓冲。
竞争风险不可忽视。美敦力的Hugo系统已获批准,强生的Ottava系统也在审批途中。然而,手术机器人整体市场远未饱和,而Intuitive Surgical凭借二十年真实世界临床数据积累的信任壁垒短期内难以被后来者撼动。市场对此投下信任票——当前45倍的远期市盈率虽高于同业,但只要公司维持双位数盈利增速,溢价便有望随业绩增长逐步消化。
美国正在变老,而在这场银色浪潮中,达芬奇机器人仍是那个最精密、确定性最高的受益者。