Dynacor Group Inc (TSX: DNG)
全球独此一家,公开交易的手工黄金加工企业。
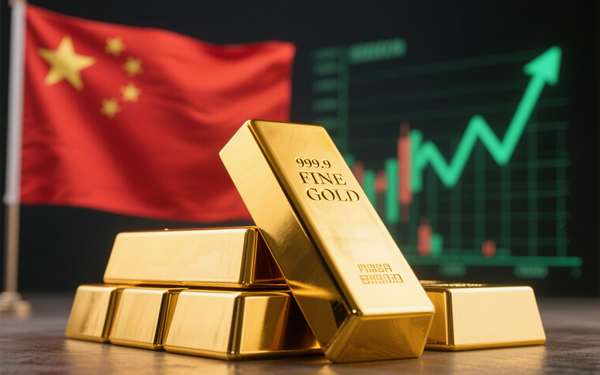
国际金价徘徊历史高位之际,中国央行的黄金增持步伐并未放缓。8 月单月增持约 20.2 吨黄金,创下 2023 年 10 月以来最大单月增幅,连续增持周期延长至 22 个月。与持续囤金同步推进的是中国美国国债持仓持续回落至近 18 年低位。一增一减的储备调整背后,绝非短期价格博弈,而是清晰的长期战略布局。
本轮黄金增持全程伴随金价上行,央行买入行为并未受到高价抑制,清晰表明当前购金并非逢低吸纳的短期投机操作,而是长期性、结构性的储备调整策略,对价格波动的敏感度极低。截至 8 月末,官方黄金储备总量达 7673 万盎司。与此同时,中国持有的美债规模持续收缩。当前持仓规模约在 6510 亿至 6826 亿美元之间,较历史峰值超 1.3 万亿美元的水平大幅回落,处于近 18 年以来低位,官方储备资产多元化的趋势十分明确。
驱动储备结构调整的核心逻辑是全球央行储备管理范式的深层转变。西方经济体冻结俄罗斯央行资产的事件向全球储备管理者释放明确信号:美元计价的主权资产在地缘政治冲突中可能被冻结甚至武器化。黄金作为实物资产,存储于自主可控范围内时,不会面临这类主权风险。
同时,美国政府债务规模持续扩张、财政赤字长期高企,不断引发各国央行对美元长期购买力的担忧。市场也开始重新评估美国国债传统的无风险资产定位,减持美债、增持黄金正成为多国央行的共同选择。
央行不惜高位囤金的最终目的,不止于储备资产的安全优化,更在于配合人民币国际化的长期战略布局。伴随沪港黄金实物交割连通机制落地,中国的黄金战略正从单纯的储备积累,转向储备积累与市场基础设施建设并行。
作为全球最大黄金生产国和主要消费国,中国国内黄金市场此前长期与国际市场分隔。沪港黄金连通机制参照互联互通模式,打通两地交易、清算、托管与实物交割链路,既能够降低市场分隔、推动价格套利,逐步提升中国在全球黄金定价中的影响力;也能够以黄金为纽带,增强境外机构持有人民币的意愿,在不取消内地资本管制的前提下,拓展人民币的国际使用场景。
此外,统一的跨境托管与结算体系,也为未来黄金质押回购、担保融资等金融业务落地筑牢基础,推动黄金从单纯的储备资产向功能性金融资产延伸。
整体来看,央行持续购金形成的结构性需求将为金价提供长期支撑。中国黄金战略的核心是打通本土黄金需求、离岸人民币流动性与国际市场的连接,稳步提升人民币在大宗商品领域的话语权。