Dynacor Group Inc (TSX: DNG)
全球獨此一家,公開交易的手工黃金加工企業。
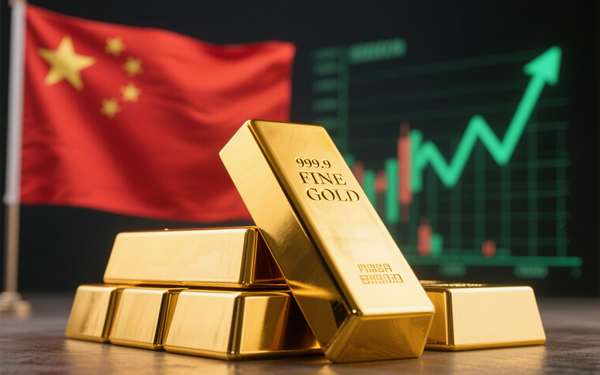
國際金價徘徊歷史高位之際,中國央行的黃金增持步伐並未放緩。8 月單月增持約 20.2 噸黃金,創下 2023 年 10 月以來最大單月增幅,連續增持週期延長至 22 個月。與持續囤金同步推進的是中國美國國債持倉持續回落至近 18 年低位。一增一減的儲備調整背後,絕非短期價格博弈,而是清晰的長期戰略佈局。
本輪黃金增持全程伴隨金價上行,央行買入行為並未受到高價抑制,清晰表明當前購金並非逢低吸納的短期投機操作,而是長期性、結構性的儲備調整策略,對價格波動的敏感度極低。截至 8 月末,官方黃金儲備總量達 7673 萬盎司。與此同時,中國持有的美債規模持續收縮。當前持倉規模約在 6510 億至 6826 億美元之間,較歷史峰值超 1.3 萬億美元的水平大幅回落,處於近 18 年以來低位,官方儲備資產多元化的趨勢十分明確。
驅動儲備結構調整的核心邏輯是全球央行儲備管理範式的深層轉變。西方經濟體凍結俄羅斯央行資產的事件向全球儲備管理者釋放明確信號:美元計價的主權資產在地緣政治衝突中可能被凍結甚至武器化。黃金作為實物資產,存儲于自主可控範圍內時,不會面臨這類主權風險。
同時,美國政府債務規模持續擴張、財政赤字長期高企,不斷引發各國央行對美元長期購買力的擔憂。市場也開始重新評估美國國債傳統的無風險資產定位,減持美債、增持黃金正成為多國央行的共同選擇。
央行不惜高位囤金的最終目的,不止於儲備資產的安全優化,更在於配合人民幣國際化的長期戰略佈局。伴隨滬港黃金實物交割連通機制落地,中國的黃金戰略正從單純的儲備積累,轉向儲備積累與市場基礎設施建設並行。
作為全球最大黃金生產國和主要消費國,中國國內黃金市場此前長期與國際市場分隔。滬港黃金連通機制參照互聯互通模式,打通兩地交易、清算、託管與實物交割鏈路,既能夠降低市場分隔、推動價格套利,逐步提升中國在全球黃金定價中的影響力;也能夠以黃金為紐帶,增強境外機構持有人民幣的意願,在不取消內地資本管制的前提下,拓展人民幣的國際使用場景。
此外,統一的跨境託管與結算體系,也為未來黃金質押回購、擔保融資等金融業務落地築牢基礎,推動黃金從單純的儲備資產向功能性金融資產延伸。
整體來看,央行持續購金形成的結構性需求將為金價提供長期支撐。中國黃金戰略的核心是打通本土黃金需求、離岸人民幣流動性與國際市場的連接,穩步提升人民幣在大宗商品領域的話語權。