OPEC+ 计划生产多少桶原油,可以让市场争论一上午。但一家管道公司的关切点略有不同:究竟谁真正需要把货物运出去?产量目标并不会自动转化为实物桶数 —— 油井需要运转,客户需要采购,产品仍需运输、加工与储存。这构成了一种不必把全部赌注押在明日油价上的能源投资方式。
生产商通常靠大宗商品价格赚钱,而中游企业则靠运输、加工或储存这些大宗商品收取费用。部分客户以长期合约预留产能,即便能源价格剧烈波动,也能提供更可预测的现金流。不过,“可预测” 并不等于 “有保证”—— 合约会到期,客户可能陷入经营困境,部分收入仍对运量敏感。
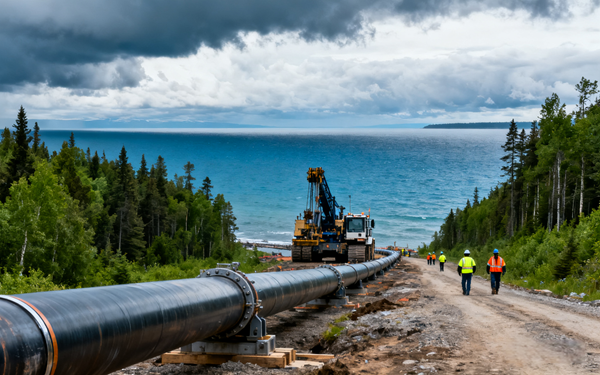
对 Pembina Pipeline(TSX:PPL)而言,这种区分颇具参考价值。该公司在加拿大西部运营管道、加工厂、分馏设施、仓储及出口基础设施,而这些设施无论市场如何波动,基本都在持续运转。
在深入探讨之前,有必要先审视公司的资产负债表表现。第二季度调整后经营活动现金流为每股 $1.34,Pembina的季度股息为每股 $0.74,派息约占该调整后经营现金流指标的 55%。需要指出的是,调整后经营现金流并非扣除所有项目与维护需求后剩余的自由现金流 —— 管道业务本质上仍是资本密集型行业。因此,将派息测算与项目实际回报结合来看更为稳妥。
第二季度,Pembina管道板块调整后 EBITDA 从去年同期的 $6.46 亿降至 $6.26 亿,而总运量实则上升;与此同时,设施板块调整后 EBITDA 从 $3.31 亿升至 $3.86 亿。管道板块下滑部分源于 Alliance Pipeline 收费方式的变更 —— 这对投资者是一个提醒:运量更多并不自动意味着赚得更多,合约与定价仍然决定着每桶原油对基础设施所有者的价值。
展望未来,Pembina的目标是到 2030 年实现每股费基调整后 EBITDA 年化复合增长 5% 至 7%。若这一目标达成,将对当前股息及未来增长形成支撑。以 $66.14 的股价计算,$2.94 的年化股息对应收益率约为 4.4%。
公司还拥有值得关注的增长催化:在建的 Cedar LNG 项目是加拿大少数在建 LNG 出口终端之一,预计将于 2028 年产生收入;公司近期还就为阿尔伯塔省一座大型数据中心综合体供电达成协议;此外还包括一套乙烷提取设施及若干近期管道扩建项目。
需要考虑的风险因素包括:项目延期、借贷成本上升、客户产量下滑以及不利的合约变更,均可能损害回报。Pembina亦存在部分商品价格敏感业务,并非完全与能源价格绝缘。 2022 年(此前经历了两年股息增长暂停)以来,公司每年均上调股息。
投资者不必精准预判每一次 OPEC+ 会议来持有能源基础设施资产 —— Pembina早已靠运输、加工和储存当下已存在的产量获取收入。无论 OPEC+ 在会议上承诺什么,桶油总得有去处。