今年 1 月,美国商务部长 Howard Lutnick 宣布向稀土企业 USA Rare Earth Inc. 提供 16 亿美元政府融资,其中包括 2.77 亿美元股权投资与 13 亿美元贷款,商务部换取该公司 10% 股份。这笔被特朗普政府标榜为 “摆脱中国稀土依赖” 关键一步的交易,从落地之初便陷入争议。
交易宣布前一周,Lutnick 曾担任 CEO 的投行 Cantor Fitzgerald—— 现由其儿子掌舵 —— 正忙着为该公司从私人投资者处募资 15 亿美元,从中赚取 5000 万美元融资费。这笔 PIPE(上市私募股权投资)融资规模达到公司当时市值的约 40%,比例异常之高。民主党议员随后启动调查,直指 Lutnick 父子存在潜在利益冲突。马萨诸塞州参议员 Elizabeth Warren 等致函 Cantor 现任主席 Brandon Lutnick,称相关条款 “严重引发对商务部长利益冲突及贿赂法律的担忧”。
Cantor 方面回应称,公司与 USA Rare Earth 的合作关系早于 Lutnick 就任公职,且在政府谈判中未扮演角色;商务部则声明 Lutnick 从未就稀土行业与 Cantor 进行任何沟通。
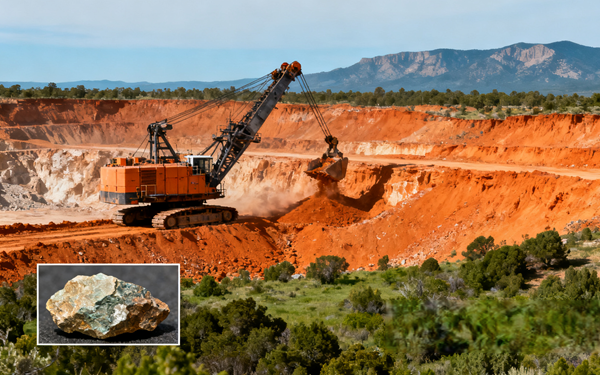
政策愿景与矿山现实之间存在巨大鸿沟。USA Rare Earth 的核心资产 —— 得克萨斯州 Round Top Mountain 稀土矿,距埃尔帕索约 85 英里,号称拥有美国最大稀土矿藏,但至今未产出任何产品。
行业研究机构 Stormcrow Capital 总裁 Jon Hykawy 直言:“Round Top 基本上就是一堆泥土。我们采矿,采的是矿石,不是泥土。” 战略与国际研究中心(CSIS)今年 2 月的报告指出,Round Top 矿石品位 “异常之低”—— 为获得与澳大利亚一座高品位矿床同等数量的矿石,需开采的岩石量多出 100 至 150 倍,这是该项目最大的经济风险。
更值得注意的是,五角大楼自上世纪 90 年代起便对该矿床进行评估,结论始终是不具备经济可采品位。两位前国防部官员透露,随着对中国稀土管控的担忧加剧,国防部近期重新评估后仍得出相同结论。
该矿历史上也不乏过度承诺前科。前运营方 Texas Rare Earth Resources 曾宣称矿床价值超 1000 亿美元,后于 2012 年主动向 SEC 报备称相关表述可能涉嫌证券违法。
尽管政府注资以公司达成技术与财务里程碑为条件,但截至 6 月底公开文件显示,任何里程碑均未达成,13 亿美元贷款尚未发放,政府却已获得约定股份与认股权证。
USA Rare Earth 位于俄克拉荷马州的磁材工厂今年 3 月启动生产,但要到今年四季度才能达到商业规模;Round Top 矿山计划 2028 年投产。与此同时,公司并未执着于 “本土供应链” 叙事 —— 在 PIPE 资金到位后,它迅速展开一系列跨国并购:收购英国合金制造商 Less Common Metals、入股法国 Carester 获取加工技术,并以 28 亿美元股票加现金收购巴西 Serra Verde Group。后者去年仅产生 250 万美元收入且处于亏损状态,投资者考察后发现其选矿工艺尚未跑通,无法有效分离黏土与稀土矿石。
CEO Barbara Humpton 今年 10 月将卸任,继任者正是巴西 Serra Verde 的现任 CEO Thras Moraitis。公司最新通稿已不再强调本土供应链,转而谈论 “构建从矿山到磁材的全球价值链”。
投资者、地质学家与政府官员的担忧指向一个最坏情景:这笔未经市场检验的 “国家资本主义” 投资,可能让特朗普重蹈奥巴马时代 Solyndra 覆辙 —— 那笔 5 亿美元太阳能贷款,最终以公司两年内破产告终。