Kalo Gold Corp. (TSXV: KALO, OTCQB: KLGDF)
在太平洋火环带最稳定、对矿业最友好的司法管辖区内开发大型整合黄金勘探项目
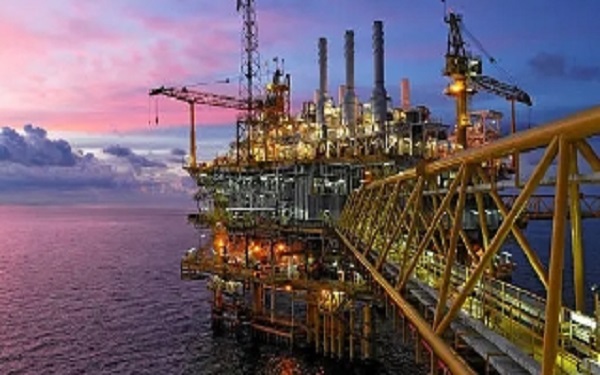
国际油价最近一周经历一轮明显回调,布伦特原油最新报88美元/桶,一周前报94美元/桶。这波下行的直接触发因素,是伊朗与阿曼就霍尔木兹海峡共享协议展开谈判,市场对这条全球能源要道全面恢复通行的预期升温。
然而,壳牌Shell (SHEL)首席执行官Wael Sawan给出了截然不同的判断。
Sawan的逻辑:短期扰动之外,长期结构性问题更值得关注
今年6月,Sawan在一个行业会议上表示,即使伊朗冲突结束,原油市场也需要“接近一年甚至更长时间”才能恢复平衡。他进一步指出,未来5到10年油价将趋于走高,核心原因在于“所有容易开采的油气都已被发现”。
这一判断指向能源行业面临的结构性变化。全球传统浅层、低成本储量逐步减少,剩余可采资源越来越多地集中于深水、极地及复杂地质条件区域,开发难度和成本显著上升。Sawan认为,只有更高的价格才能使这些资源具备经济性,这是未来十年油价中枢抬升的根本动力。
短期因素:谈判预期压降油价,未改变供需基本盘
霍尔木兹海峡冲突前承担全球约五分之一的油气运输。局势紧张以来,国际能源署成员国释放紧急储备,沙特和阿联酋通过绕行管道增运,美国军方协助保障通行,这些措施一定程度上对冲了供应中断的影响。
当前伊阿谈判释放积极信号,市场情绪改善带动油价回落,但这主要反映的是短期地缘风险溢价的消退,与Sawan关注的长期供需结构属于不同层面的问题。
壳牌的战略调整:收缩非核心业务,聚焦上游油气和LNG
基于对长期油价走势的判断,壳牌正在调整业务布局。公司加速剥离欧洲陆上可再生能源等非核心资产,美国化工资产也可能出售,将资本和资源集中于上游油气和液化天然气业务。
壳牌的目标是到2030年实现每日100万桶油当量的新增产量,完全抵消传统资产的自然衰减,使液态烃产量维持在日均140万桶的水平;LNG销售量则以每年4%至5%的复合增长率扩张,而多数LNG合约价格与油价挂钩。
近期壳牌与委内瑞拉签署多项油气开发协议,在埃及近海获得潜在石油发现,并参与推进LNG Canada扩建项目。这些布局显示公司正按既定方向推进。
短期波动与长期趋势
霍尔木兹谈判可能继续影响短期市场情绪,油价在一定时间内仍有承压可能。但Sawan的视角覆盖的是5到10年的周期。如果“低成本油气资源趋于枯竭”的判断成立,未来油价中枢逐步上移的概率较高。壳牌选择将重心向油气上游倾斜,是对这一长期趋势的回应。