2026年以來,手術機器人龍頭直覺外科(Intuitive Surgical,ISRG)股價累計下挫超過30%。若這一跌幅延續至年底,將是該公司自2008年以來表現最差的一年。然而,華爾街分析師卻幾乎一邊倒地維持“買入”評級,對這場深度回調並不恐慌。
觸發此輪拋售的直接因素並非業績滑坡,而是增長預期的降溫。今年第二季度,直覺外科全球手術量同比增長16%,收入增長19%,仍保持雙位數擴張。但公司給出的全年手術量增長指引落在13.5%至15.5%區間,低於部分投資者預期。市場開始聚焦美國地區手術量增速的放緩,尤其是那些可以擇期推遲的手術項目。
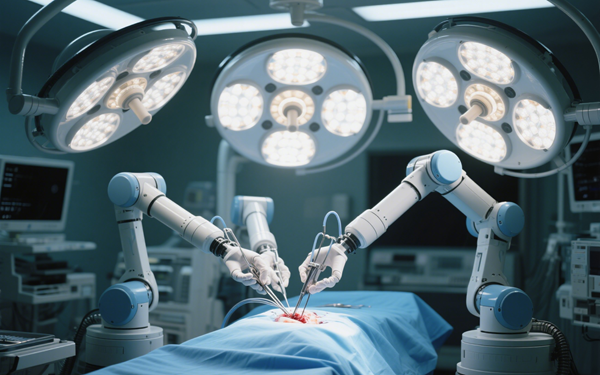
與此同時,競爭格局出現新的變量。強生公司的Ottava機器人手術系統已獲得監管機構批准,可用於多種軟組織手術;美敦力公司的Hugo機器人輔助手術系統也在去年獲批。儘管直覺外科在全球機器人手術市場仍佔據超過70%的份額,但新進入者的動作讓部分投資者重新審視該股的溢價合理性。
華爾街分析師之所以保持樂觀,核心邏輯在於直覺外科的商業模式並未受損。這家公司擁有極高的客戶轉換成本:外科醫生在達芬奇系統上完成培訓後,已形成操作習慣;醫院為引進達芬奇系統投入了數百萬美元,自然希望充分攤銷這筆資產。這兩重因素構成了難以輕易攻破的競爭壁壘。
更值得關注的是經常性收入。醫院購入達芬奇系統後,還需持續購買手術所需的器械和配件。第二季度,器械與配件收入達到17億美元,而系統銷售收入為6.85億美元。這意味著,每一台達芬奇系統落地都為直覺外科開啟了長期、重複的收入窗口。
裝機量數據也印證了這一邏輯。第二季度,該公司放置了468台達芬奇系統,高於去年同期的395台。截至6月30日,全球安裝基數達到11710台,同比增長12%。醫院仍在重金投入機器人系統,這本身就是對未來手術需求最直接的背書。
將時間撥回2022年,直覺外科曾遭遇過一段更猛烈的拋售。當年1月至8月,該股跌幅超過40%。彼時,疫情反復導致醫院優先收治新冠患者,大量擇期手術被推遲;同時利率上行壓制了高估值成長股的吸引力。但事後看,那輪下跌成為長期投資者的買入窗口。隨後幾年,直覺外科股價持續回升,並在去年創下歷史新高。
眼下的跌幅已超過2022年全年的26%,但公司基本面與兩年前相比並無實質惡化。手術量仍在增長,裝機量持續攀升,經常性收入占比保持穩定。分歧只在於,市場願意為這種增長支付多高的價格。
過去很長一段時間,直覺外科的市盈率常徘徊在80倍附近,高估值意味著高預期,一旦增速稍有回落,股價便容易遭遇劇烈修正。本輪下跌後,該股按過去十二個月盈利計算的市盈率已降至45倍,按分析師未來一年盈利預期計算的遠期市盈率為36倍。相比之下,標普500指數的對應水平分別為26倍和21倍。
直覺外科當前經歷的是一次由增長預期下調和競爭擔憂共同推動的估值修正,而非基本面惡化——裝機量增長、器械配件收入占比、醫生與醫院的轉換成本,仍是支撐長期邏輯的三大支柱。溢價雖依然存在,但已從極端水平大幅回落,對於長期投資者而言,當前價格提供了比過去數年更合理的入場位置。分析師群體選擇在暴跌中維持買入評級,押注的正是“護城河未被侵蝕,而價格已經更便宜”這一組合,若將持有週期拉長至五年以上,當下或許是一個值得認真評估的窗口。